خدمة USSD في البنوك السودانية: الهندسة التقنية للمدفوعات بلا إنترنت وأثرها على استقرار القطاع المصرفي
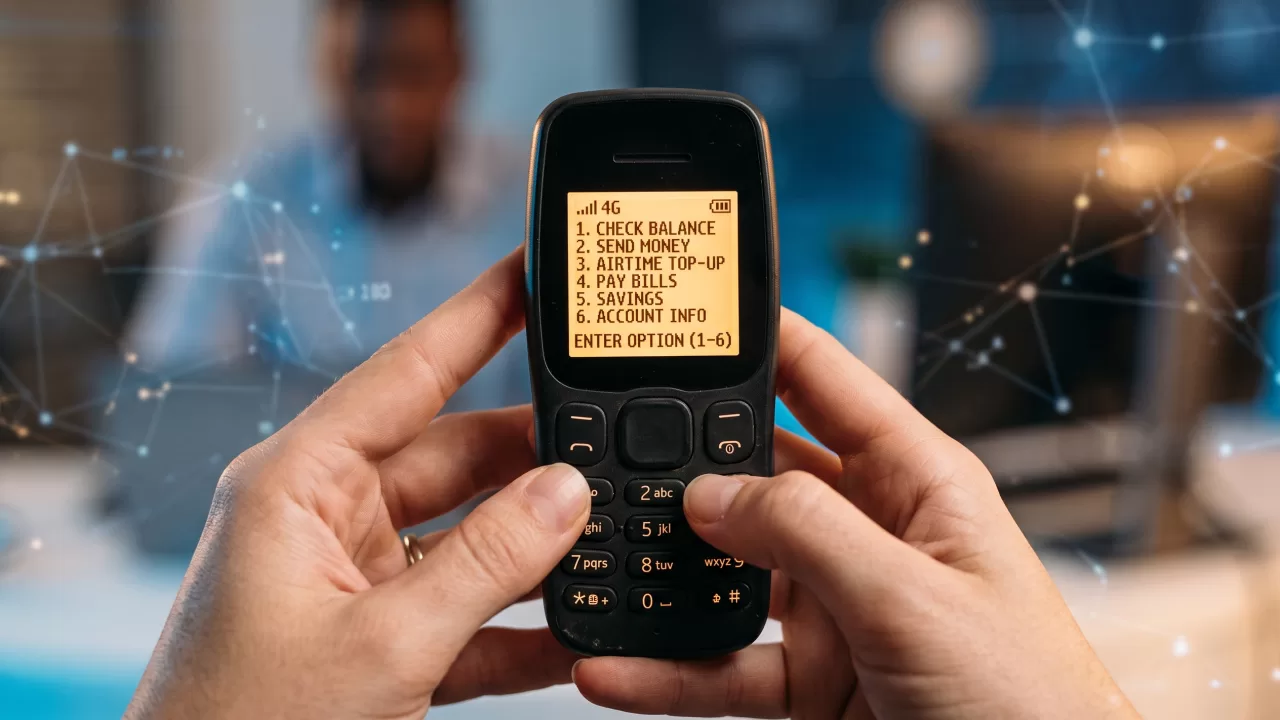
مع تكرار انقطاعات الاتصال بالشبكة العنكبوتية والضغط المكثف على خوادم التطبيقات المالية مثل بنكك، جاء اتجاه بنك السودان المركزي ووزارة التحول الرقمي والاتصالات لتقنين وتفعيل بروتوكول USSD (بيانات الخدمات التكميلية غير المهيكلة) كأحد أهم التحولات التقنية في منظومة الدفع الإلكتروني بالسودان.
ما هي تقنية USSD وكيف تعمل مصرفياً؟
تعتمد تقنية Unstructured Supplementary Service Data على قنوات الإشارة (Signaling Channels) ضمن شبكات GSM (مثل 2G و3G)، وهي نفس القناة المستخدمة لبدء المكالمات الصوتية والرسائل النصية، مما يمنحها تميزاً هندسياً حاسماً: العمل بصورة لحظية وبدون الحاجة إلى حزم بيانات الإنترنت (Mobile Data) أو هواتف ذكية متطورة.
عند قيام المستخدم بطلب الرمز المخصص للبنك، تبدأ دورة المعاملة عبر المسار التقني الآتي:
إنشاء الجلسة (Session-based): تفتح قناة اتصال تفاعلية متصلة في الوقت الفعلي بين هاتف العميل وموزع شبكة الاتصالات (HLR/VLR).
بوابة USSD Gateway: تقوم بوابة مشغل الاتصالات باستقبال الأوامر وتحويلها إلى استعلامات ويب أو حزم بيانات آمنة عبر بروتوكولات الربط المالي (مثل API أو ISO 8583).
الربط مع النظام المصرفي الأساسي (Core Banking): تتم مصادقة هوية العميل المسجل مسبقاً، وربط رقم الهاتف (MSISDN) برقم الحساب أو المحفظة الإلكترونية المعنية لتنفيذ التحويل أو الاستعلام.
إنهاء الجلسة تلقائياً: بعد إتمام العملية أو مرور زمن الاستجابة المحدد (Timeout)، يتم إغلاق القناة دون تخزين أي سجل مالي حساس على جهاز الهاتف المحمول.
أبرز العمليات المتاحة ومبادرة البنوك
حدد بنك السودان المركزي في ضوابطه المنظمة للأكواد التفاعلية حزمة من الخدمات الأساسية ذات الأولوية، والتي بدأ تطبيقها تدريجياً، وتشمل:
التحويل المالي المباشر بين الحسابات المصرفية (P2P Transfers).
الاستعلام عن الرصيد والحصول على كشف حساب مختصر لآخر العمليات.
تغذية الرصيد وسداد الفواتير الحكومية والخدمية بصورة مبسطة.
وقد دشنت مصارف سودانية رائدة — وفي مقدمتها بنك الخرطوم عبر كوده المخصص — هذه الخدمة لتخفيف العبء عن الخوادم السحابية وتطبيقات الهواتف الذكية، ولتوفير بديل سريع وسلس في المناطق الطرفية والولايات التي تشهد تذبذباً مستمراً في شبكات الجيل الثالث والرابع.
المزايا التقنية والتحديات التشغيلية
يمثل التوسع في هذا المسار نقلة نوعية للشمول المالي والتقنية المالية السودانية، لكنه يفرض في الوقت عينه اشتراطات وتحديات فنية دقيقة:
نقاط القوة التقنية
تتجاوز الخدمة متطلبات الهواتف الذكية والتطبيقات الثقيلة، كما تتميز بسرعة استجابة فائقة لا تتأثر ببطء سرعات التحميل للإنترنت. فضلاً عن ذلك، تسهم الجلسات النصية في تقليل استهلاك الطاقة وموارد الشبكة، مما يجعلها مثالية لحالات الطوارئ والأزمات التشغيلية.
التحديات ومعايير الأمان
على الرغم من أمان الجلسة عبر بروتوكولات التشفير الراديوية، تتطلب الضوابط المصرفية تدابير حماية إضافية تشمل:
اعتماد المصادقة الثنائية (2FA) وأرقام التعريف الشخصية السرية (PIN) لكل عملية.
منع تخزين الجلسات المفتوحة لتفادي هجمات الهندسة الاجتماعية وسرقة الهواتف.
إدارة فترات انتهاء الجلسة (Session Timeout) بدقة لتجنب تعليق العمليات المالية أثناء ضعف التغطية الصوتية.
إن اعتماد قنوات USSD ليس تراجعاً تقنياً إلى الوراء، بل هو خيار هندسي براغماتي يضمن استمرارية الأعمال المصرفية وصمود أنظمة الدفع في أصعب الظروف التشغيلية.
الأثر على مستقبل التكنولوجيا المالية في السودان
إن نجاح نموذج USSD المصرفي في السودان يمهد الطريق لربط المحافظ الإلكترونية، ونقاط البيع، والمحول القومي بشبكة خفيفة الوزن ومستقرة، مما يعيد تنشيط حركة التجارة اليومية ويوفر بديلاً جاهزاً للعملاء عند تعطل تطبيقات البنوك الذكية أو انقطاع مسارات الإنترنت الدولية.